
建設工事の見積もりでは、材料費や労務費、外注費など工事そのものにかかる費用だけでなく、会社を運営するための「一般管理費」も考慮する必要があります。
一般管理費には、本店や支店で働く従業員の給与、事務所の家賃、通信費、広告宣伝費など、特定の工事だけに直接結びつけることが難しい費用が含まれます。
工事原価だけをもとに見積金額を設定すると、工事単体では利益が出ているように見えても、会社全体の一般管理費をまかなえず、最終的に十分な利益が残らない可能性があります。
そのため建設会社では、
工事に直接かかる原価を把握する → 一般管理費を考慮する → 必要な利益を上乗せする
という考え方で、適正な見積金額を設定することが重要です。
本記事では、建設業における一般管理費の意味や主な内訳、現場管理費との違い、一般管理費率の計算方法から、見積書へ反映する際のポイントまでわかりやすく解説します。
「工事ごとの粗利は出ているはずなのに、会社に利益が残らない...」「一般管理費をどこまで見積もりに含めればよいかわからない...」
そんな建設業のお悩みをクラフトバンクが解決します。経営改善・業務効率化・DX推進・採用強化、その他お困り事なんでもお気軽にご相談ください。
建設業における一般管理費とは
一般管理費とは、特定の工事ではなく、会社全体の運営・管理を行うために発生する費用です。
建設会社では、現場で直接使用する材料や職人の労務費だけで事業を運営しているわけではありません。
本社や支店には経理・総務・営業などの従業員がおり、事務所の家賃や電気代、通信費なども発生します。
こうした費用は特定の工事だけに直接割り当てることが難しいため、一般管理費として管理します。
国土交通省の「公共建築工事共通費積算基準」でも、一般管理費として、役員報酬等、本店・支店の従業員給料手当、法定福利費、事務用品費、通信交通費、広告宣伝費、地代家賃などが示されています。
参考:国土交通省「公共建築工事共通費積算基準」
https://www.mlit.go.jp/gobuild/content/001990784.pdf
一般管理費と現場管理費の違い
一般管理費と混同しやすい費用が「現場管理費」です。
どちらも工事の施工そのものに直接使用する材料費などとは異なりますが、費用が発生する範囲が異なります。
項目 | 一般管理費 | 現場管理費 |
|---|---|---|
対象 | 会社全体 | 個別の工事現場 |
主な例 | 本社従業員の給与、事務所家賃、広告宣伝費 | 現場従業員の給与、通信費、現場の事務用品費 |
工事との関係 | 特定工事へ直接ひも付けにくい | 特定の工事に関連して発生する |
主な目的 | 会社運営を維持する | 現場を管理する |
国土交通省の公共建築工事共通費積算基準では、現場従業員の給料手当や現場で使用する事務用品、通信交通費などは「現場管理費」に分類されています。
一方、本店や支店の従業員給与、事務用品費、地代家賃などは「一般管理費」です。
つまり、
その現場がなければ発生しない管理費用 → 現場管理費
特定の現場がなくても会社運営のために発生する費用 → 一般管理費
と考えると整理しやすくなります。
同じ「人件費」や「通信費」でも、誰が・どこで・何のために使用した費用なのかによって分類が変わる点に注意しましょう。
一般管理費と工事原価の関係
工事原価とは、工事を完成させるために発生した費用です。
材料費や労務費、外注費、現場で発生した経費などが工事原価を構成します。
一方、一般管理費は会社全体にかかる費用であり、個別の工事原価とは分けて管理することが基本です。
工事の採算を考える際には、
売上高 − 工事原価 = 工事の粗利益
だけを見るのでは不十分です。
工事で得た粗利益から、本社人件費や家賃、広告宣伝費などの一般管理費をまかなう必要があります。
そのため、粗利益が出ている工事を多数受注していても、粗利益の合計より一般管理費の負担が大きければ、会社全体として利益が残らない場合があります。
「工事ごとに黒字だから会社も黒字」とは限らないため、工事原価と一般管理費の両方を把握することが重要です。
建設業における一般管理費の主な内訳
一般管理費には、会社全体を運営するために発生するさまざまな費用が含まれます。
国土交通省の公共建築工事共通費積算基準では、一般管理費として役員報酬等、従業員給料手当、退職金、法定福利費、維持修繕費、通信交通費、広告宣伝費、地代家賃など幅広い項目が示されています。
すべての会社で同じ費用が発生するわけではありませんが、主な項目を確認しておきましょう。
人件費
一般管理費の中でも大きな割合を占めやすいのが、本社や支店で働く従業員などの人件費です。
国土交通省の基準では、一般管理費の対象として、
- 役員報酬等
- 本店・支店従業員の給与や諸手当、賞与
- 退職金
- 法定福利費
- 福利厚生費
などが示されています。
経理や総務、営業などの従業員は、個別の工事現場で直接施工するわけではありません。
しかし、契約書や請求書の作成、採用、給与計算、顧客対応など、会社を運営するうえで欠かせない業務を担っています。
こうした人件費も工事の売上から回収する必要があるため、見積金額を設定する際には一般管理費として考慮します。
事務所の維持費
本店や支店などの事務所を維持するための費用も一般管理費に含まれます。
主なものには、事務所の家賃や水道光熱費、事務用品費、建物や設備の維持修繕費などがあります。
国土交通省の基準では「地代家賃」として事務所や寮、社宅などの借地・借家料、「動力用水光熱費」として電力、水道、ガスなどの費用が一般管理費に含まれています。
こうした費用は、工事件数が少ない月でも一定額発生することがあります。
そのため、会社にどの程度の固定費が発生しているのかを把握しておくことが重要です。
通信費・交通費
本社や支店で発生する電話代、インターネット利用料、郵送費、旅費・交通費なども一般管理費として扱われます。
ただし、個別の工事現場に直接関連する通信費・交通費については、現場管理費として扱われる場合があります。
一般管理費と現場管理費を正確に区分するためには、**「会社全体の活動として発生した費用なのか、特定の工事のために発生した費用なのか」**を確認することが重要です。
経費精算時に案件名などを記録しておくと、後から分類するときにも判断しやすくなります。
広告宣伝費・その他の経費
会社の認知度向上や新規顧客獲得のために使う広告宣伝費も一般管理費の一つです。
ホームページ制作・運用費、Web広告、求人広告、会社案内など、会社全体の営業活動や広報活動に使う費用が該当します。
そのほか、国土交通省の基準では、
調査研究費、交際費、租税公課、保険料、減価償却費、雑費
なども一般管理費として整理されています。
一般管理費は項目が多いため、「その他経費」とまとめてしまうと実態が把握しにくくなります。
金額の大きい費用については勘定科目ごとに分け、どの費用が増減しているのか確認できる状態にしておきましょう。
一般管理費の計算方法
一般管理費を見積もりへ反映する方法の一つに、「一般管理費率」を使用する方法があります。
会社全体で発生した一般管理費と工事原価の関係を確認し、自社にとって必要な一般管理費率を把握することで、見積金額を設定する際の参考にできます。
なお、公共工事では発注者が定める積算基準によって一般管理費等を計算する場合があるため、<u>自社の実績から求める一般管理費率と公共工事の積算基準上の一般管理費等率は同じものではありません。</u>
一般管理費率とは
一般管理費率とは、工事原価などに対して一般管理費がどの程度発生しているのかを割合で表したものです。
自社の経営管理において一般管理費率を確認しておけば、工事見積もりへ一般管理費を反映する際の目安として利用できます。
公共建築工事では、国土交通省の「公共建築工事共通費積算基準」において、一般管理費等を工事原価に対する比率で算定することが定められています。
ただし、公共工事で使用される一般管理費等率は工事種別や工事原価などによって設定されるものであり、民間工事にそのまま当てはめるものではありません。
民間工事では、自社の実際の一般管理費や工事原価、必要な利益などを踏まえて金額を設定することが重要です。
一般管理費率の計算方法
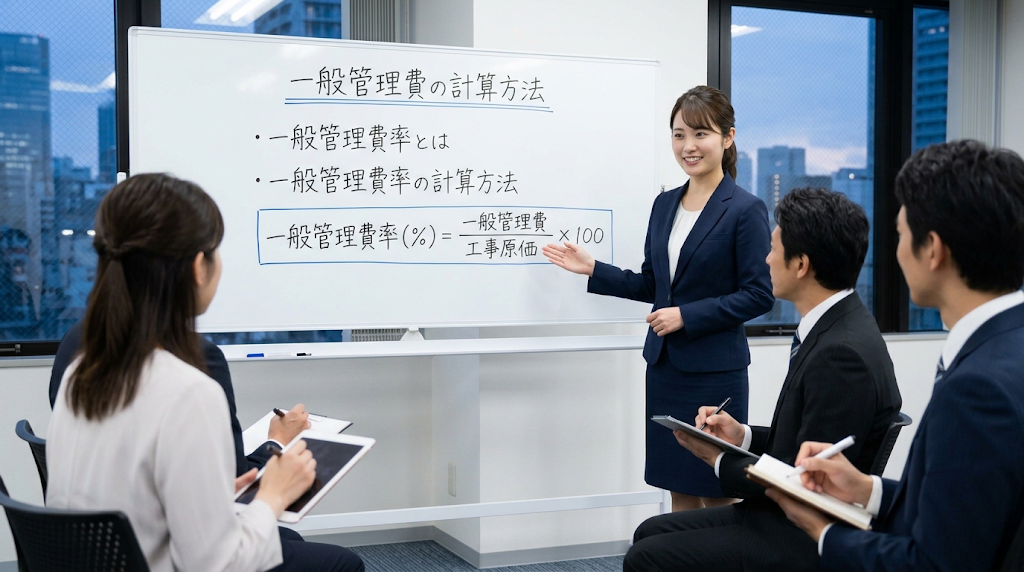
自社の実績から一般管理費率を把握する場合、基本的には次のような考え方で計算できます。
一般管理費率(%)= 一般管理費 ÷ 工事原価 × 100
仮に、年間の工事原価が8,000万円、一般管理費が1,200万円だった場合は、
1,200万円 ÷ 8,000万円 × 100 = 15%
となります。
この場合、過去実績では工事原価に対しておおむね15%相当の一般管理費が発生していることになります。
工事原価500万円の案件で同程度の負担を見込むのであれば、
500万円 × 15% = 75万円
が一つの目安となります。
ただし、一般管理費は売上や工事件数に比例して必ず増減するわけではありません。
事務所家賃や本社従業員の給与など固定的に発生する費用も多いため、<u>過去の一般管理費率をすべての工事へ機械的に当てはめるのではなく、現在の会社の費用構造に合わせて見直すことが重要です。</u>
工事見積書における一般管理費の考え方
工事見積書では、材料費や労務費だけではなく、会社運営に必要となる一般管理費まで考慮して金額を設定する必要があります。
一般管理費を十分に見積もりへ反映できていないと、受注件数や売上が増えても会社全体として利益が残らない可能性があります。
一般管理費を見積もりに含める理由
工事を受注するためには、現場だけでなく会社全体のさまざまな業務が必要です。
営業担当者が顧客と商談し、事務担当者が見積書や請求書を作成し、経理担当者が入出金を管理するといった業務も、工事を受注・完了するために間接的に関わっています。
そのため、工事原価だけを回収する価格で受注しても、会社を維持するための費用を回収できません。
見積金額を考える際には、
工事原価 + 一般管理費 + 必要な利益
という考え方を持つことが重要です。
工事原価だけに一定の利益率を上乗せする方法では、自社の一般管理費が十分に回収できているか判断しにくい場合があります。
「工事原価を上回っているから利益が出ている」と考えるのではなく、一般管理費まで負担した後に会社へ利益が残る価格かどうかを確認しましょう。
一般管理費を計上する際のポイント
一般管理費を見積もりへ反映する際は、根拠のない一律の率を使用し続けないことが重要です。
会社の規模や人員構成、事務所費、広告宣伝費などが変われば、必要な一般管理費も変化します。
特に、
- 従業員を増員した
- 新しい事務所を開設した
- ITシステムを導入した
- 採用・広告費を増やした
といった変化があれば、以前と同じ一般管理費率では実態に合わなくなる可能性があります。
また、同じ率をすべての工事に使用する場合でも、小規模工事では必要な一般管理費を十分に回収できないことがあります。
一方、大規模工事で一律に高い率を使用すると、見積価格が競合より高くなる場合もあります。
そのため、自社の年間実績や工事規模、受注状況を確認しながら、適正な設定方法を検討しましょう。
一般管理費を適切に管理するポイント
一般管理費を適切に管理するためには、単に経費を削減するだけではなく、工事ごとの利益と会社全体の費用をつなげて考える必要があります。
重要なのは、どの工事でどれだけ利益を生み、その利益によって一般管理費をどの程度まかなえているのかを把握することです。
工事ごとの利益を正確に把握する
まずは、工事ごとの売上と原価を正確に把握しましょう。
見積金額だけを確認していても、実際に使用した材料費や労務費、外注費などが予定より増えていれば、想定していた粗利益は残りません。
各案件について、
売上高 − 実際の工事原価 = 粗利益
を把握し、どの工事が会社の利益に貢献しているのかを確認します。
さらに会社全体では、工事から得られた粗利益の合計と一般管理費を比較します。
この二段階で確認することで、
「工事単体では黒字なのに、会社全体では利益が少ない」
といった状況の原因も把握しやすくなります。
一般管理費率を定期的に見直す
一般管理費率は、一度決めた数字を永久に使い続けるものではありません。
人件費や家賃、システム利用料、広告宣伝費など、会社運営に必要な費用は変化します。
また、同じ一般管理費でも、年間の工事原価が増えれば一般管理費率は下がり、工事原価が減れば率が高くなる場合があります。
そのため、決算時だけではなく、月次や四半期など一定のタイミングで、
一般管理費の実績 → 工事原価 → 粗利益 → 営業利益
まで確認することが重要です。
一般管理費率が以前より大きく上昇している場合は、経費が増えているのか、受注量が減少しているのかなど、原因を確認しましょう。
工事原価と一般管理費を分けて管理する
利益を正確に把握するためには、工事原価と一般管理費を混同しないことも重要です。
個別工事に直接関連する材料費や労務費、外注費などは案件ごとの原価として管理します。
一方、本社従業員の給与や事務所家賃などは一般管理費として会社全体で管理します。
この区分が曖昧だと、工事ごとの収益性を正確に比較できません。
特にExcelや紙で管理している場合、
見積上の原価
実際に発生した原価
会社全体の一般管理費
が別々のファイルに分散し、利益の実態を確認するまでに時間がかかることがあります。
一般管理費を適切に回収するためには、まず**「各工事で実際にいくら粗利益が残っているのか」を継続的に把握できる仕組み**を作ることが重要です。
クラフトバンクオフィスでは、日報・案件・見積などの情報を一元管理し、労務費や材料費、経費などを案件ごとの原価として集計できます。
また、案件ごとの売上・原価・粗利をリアルタイムで確認できるため、どの工事でどの程度利益が残っているのかを把握しやすくなります。
一般管理費そのものを工事原価として扱うのではなく、まず工事ごとの粗利益を正確に把握し、その粗利益で会社全体の一般管理費を十分にまかなえているか確認するという考え方が重要です。
実際にクラフトバンクオフィスの導入企業でも、案件ごとの売上・原価・粗利を可視化したことで、赤字工事を把握し、収益性の高い工事へ注力した事例があります。
見積 → 実績原価 → 粗利益 → 会社全体の利益
まで数字をつなげて確認できる体制を整えることで、一般管理費を含めても利益が残る経営につなげやすくなります。
クラフトバンクオフィスはこちら
https://craft-bank.com/office/
まとめ
一般管理費とは、本社・支店の従業員給与や事務所家賃、通信費、広告宣伝費など、会社全体を運営するために必要な費用です。
一方、現場管理費は、現場従業員の給与や現場で使用する事務用品費など、特定の工事を管理するために発生する費用を指します。
一般管理費は特定の工事へ直接ひも付けにくい費用ですが、工事の売上から回収しなければ会社を維持できません。
そのため、見積金額を設定する際には材料費や労務費などの工事原価だけを見るのではなく、
工事原価 + 一般管理費 + 必要な利益
まで考慮することが重要です。
また、一般管理費率は会社の人員や固定費、工事量などによって変化します。
過去に決めた率をそのまま使用し続けるのではなく、実際に発生している一般管理費と工事原価を定期的に確認し、自社の経営状況に合った金額へ見直しましょう。
売上を増やすことだけではなく、「工事ごとの粗利益で一般管理費をまかない、最終的に会社へいくら利益が残るのか」を把握することが重要です。
案件ごとの原価や粗利益を正確に把握し、一般管理費まで含めて利益が残る見積・受注体制を作ることで、安定した経営につなげられます。