建設業の売上は、工事が完成し、目的物を引き渡したタイミングで計上する「工事完成基準」が基本です。ただし工期が長い工事では、工事の進み具合に応じて売上を計上する「工事進行基準」を使うこともあります。
ただし、一口に売上計上基準と言ってもさまざまな種類があるため、特徴を理解して適切な売上基準を採用する必要があるのです。
そこでこの記事では、
- 売上計上基準の概要
- 建設業における売上計上基準の種類
- 工事進行基準は廃止されたのか(収益認識基準・税務での扱い)
- 工事進行基準の計算方法と仕訳例
- 売上高と兼業売上高の違い
- 建設業の損益計算書に記載する際の注意点
などを詳しく解説します。
「正直売上計上基準に不安がある...」「作業日報や工事台帳の管理が煩雑だ...」
そんな建設業のお悩みをクラフトバンクが解決します。経営改善・業務効率化・DX推進・採用強化、その他お困り事なんでもお気軽にご相談ください。
売上計上基準とは「会計処理において、売上を計上するタイミングを決める際の基準」のこと
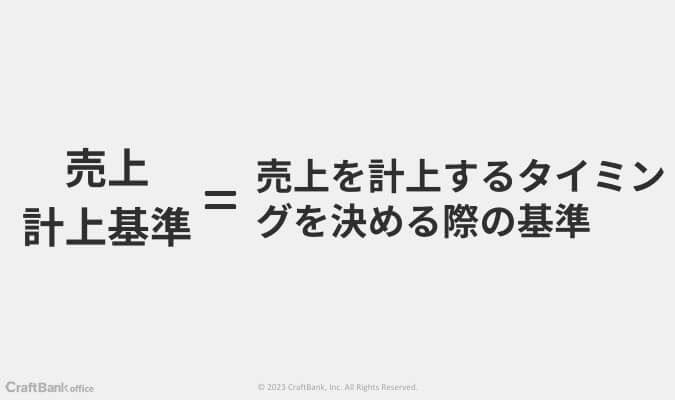
売上計上基準とは、会計処理において、売上を計上するタイミングを決める際の基準のことです。
たとえば、リフォーム会社であれば、依頼を受けたあとに契約を行い、代金の一部を前金として受け取り、工事完了後に残金を請求し入金してもらう流れがあります。
売上計上基準は、この流れのなかで、いったいどのタイミングを基準に売上を計上するかということです。
売上計上基準は「実現主義」が原則
売上計上基準の原則は「実現主義」です。
実現主義とは、受注した段階やお金が振り込まれた段階ではなく、商品を納品したりサービスを提供したりした段階のことです。
企業会計の原則では、「売上高は、実現主義の原則に従い、商品等の販売又は役務の給付によって実現したものに限る」と定義されています。
そもそも「売上」の発生時期を正確に特定するのは難しいです。
なぜなら、営業や案件受注、打ち合わせ、工程表作成、外注先への依頼などを経て徐々に「売上」につながるからです。
そのため、企業会計の原則にあるように、売上は「実現主義」で計上します。
建設業ならではの会計処理の特徴
建設業の会計処理は非常に特殊で、多くの業者が悩まされるポイントです。
企業会計の原則において、売上は「実現主義」で計上すると伝えましたが、建設業における売上は、基本的に「完成物を引き渡した日」に計上します。
ただし、建設業は案件の受注から建物の引き渡しまでが長期化することも珍しくなく、長い場合は完成までに数年がかかるケースもあります。
工期が長期化するだけではなく案件ごとでの売上金額が大きいことが、売上や工事原価の計上方法に影響を与えるのです。
計上のタイミングを間違えることで、利益に大きく影響しますし、税務調査の対象にもなりやすくなります。
そこで、建設業界ならではの売上計上基準を理解しておく必要があります。
計上タイミングのズレは、利益の見え方を変えるだけでなく、税務調査の対象にもなりやすくなります。建設業特有の売上・原価計上を仕組みで管理し、リスクを排除した会社の支援内容を、資料で確認してみてください。
建設業における売上計上基準の種類は2種類
建設業における売上計上基準の種類には、大きく以下の2つに分類されます。
- 工事完成基準
- 工事進行基準
簡単な違いは以下の表のとおりです。
工事完成基準 | 工事が完成し目的物の引き渡しを行った時点で計上する |
工事進行基準 | 工事の進行状況に合わせて、複数回に分けて計上する |
工事完成基準は、さらに「完成引き渡し基準」と「部分完成基準」に分けられます。それぞれ詳しく解説するので読み進めてみてください。
工事完成基準
工事完成基準とは、売上や費用を計上するタイミングを「工事が完成し目的物の引き渡しを行った時点」とする売上計上基準のことです。
一般的には、数年・数十年といった大規模な工事ではなく、数日から数ヵ月単位で完成する建設工事の際に適用されます。
工事完成基準のメリットは、契約から売上計上するまでの期間が短いことです。
工期の短い工事に適用されることが多いため、案件を受注してから工事の開始・完成までがスムーズに進みやすい傾向にあります。
ただし、簡単に始められる工事だからこそ案件の詳細が定まる前に始まってしまい、工事途中での修正が発生しやすく、施工側の負担が大きくなるのがデメリットです。
また、工事完成基準は「完成引き渡し基準」と「部分完成基準」に分類されますので、それぞれ解説します。
完成引き渡し基準
完成引き渡し基準とは、建設工事において、引き渡し日として合理的であると認められる日に計上する会計処理のことです。
引き渡し日としては、以下の日が挙げられます。
- 工事が終了した日
- 相手が指定する場所に納品・搬入した日
- 相手が検収をした日
- 相手が建築物を使用した日 など
一口に建設工事といってもさまざまですので、工事の種類や性質、契約の内容によって引き渡し日と認定される日が異なります。
そのため、いざ売上計上した際には赤字になっているケースもあるので、契約内容の詳細を定めたりこまめな原価管理を行ったりするようにしましょう。
引き渡し日の証明をするためにも、日頃から納品書や伝票処理の控え、領収書などが紛失しないように保管しておくことが大切です。
部分完成基準
部分完成基準とは、1つの契約の中で、完成した部分を引き渡すたびに、その部分の売上を計上する方法です。
法人税基本通達2-1-1の4では、次のような場合に部分完成基準で売上を計上すると定めています。
- 一つの契約で同じ種類の工事を多数請け負い、引き渡した量に応じて工事代金を受け取る特約や慣習がある場合(例:複数棟の住宅をまとめて請け負い、1棟ずつ引き渡す)
- 1つの工事でも、完成した部分を引き渡すたびに、その割合に応じて代金を受け取る特約や慣習がある場合
この場合、引き渡しが済んだ部分は、工事全体が完成していなくても、その事業年度の売上として計上します。
注意したいのは、引き渡しを伴わない入金です。工事の途中で前受金や中間金を受け取っても、目的物を引き渡していなければ売上にはならず、「未成工事受入金」(負債)として処理します。同じように、完成前に支払った工事原価は「未成工事支出金」(資産)として計上しておき、引き渡したときに売上と完成工事原価に振り替えます。
工事進行基準を採用する場合には、部分完成基準は採用できないため注意が必要です。
工事進行基準
工事進行基準とは、長期間にわたる工事の際に採用される方法で、工事の進行状況に合わせて、複数回に分けて計上する会計処理です。
税務(法人税法第64条)では、工事進行基準の扱いが次のように決まっています。
- 長期大規模工事には、工事進行基準が強制適用されます。長期大規模工事とは、次の3つをすべて満たす工事です
- 着手の日から引き渡し期日までが1年以上
- 請負対価の額が10億円以上
- 請負対価の2分の1以上が、引き渡し期日から1年を経過した日より後に支払われる契約になっていない
- 長期大規模工事にあたらない工事でも、着手した事業年度中に引き渡さない工事であれば、工事進行基準で経理することで、その方法による計上が認められます(着手した事業年度から継続して適用することが条件です)
工事進行基準を採用すると、事業年度末時点の工事の進み具合(進捗度)に応じて、売上高と工事原価をその年度に計上できます。
工事進行基準は廃止された?収益認識基準での扱い
「工事進行基準は廃止された」と言われるのは、会計基準が変わったためです。2021年4月1日以後に開始する事業年度から「収益認識に関する会計基準」(企業会計基準第29号)が適用され、それまでの「工事契約に関する会計基準」は廃止されました。
ただし、工事の進み具合に応じて売上を計上するという考え方そのものがなくなったわけではありません。収益認識基準では、次のように整理されています。
- 工事が進むにつれて顧客に成果が移っていく契約は、進捗度に応じて収益を計上します。従来の工事進行基準に近い処理です
- 進捗度を合理的に見積もれない場合は、発生した原価のうち回収が見込まれる額だけを収益として計上します。これを「原価回収基準」といいます
- 工期がごく短い工事は、完全に引き渡した時点でまとめて収益を計上することも認められています。従来の工事完成基準に近い処理です
収益認識基準の適用が義務づけられているのは、上場企業や会社法上の大会社などです。中小企業は、従来どおり工事完成基準や工事進行基準で会計処理を続けることができます。
また、税務上の工事進行基準(法人税法第64条)は現在も残っており、長期大規模工事には引き続き強制適用されます。「会計の基準は変わったが、税務のルールは残っている」と押さえておきましょう。
工事進行基準の計算方法と仕訳例
工事進行基準では、決算期末の進捗度を、実際に発生した原価の割合で測る方法(原価比例法)が一般的です。
当期の売上高 = 請負金額 × 進捗度 − 前期までに計上した売上高
進捗度 = 期末までに発生した工事原価の累計 ÷ 見積工事原価の総額
【計算例】請負金額1億円、見積工事原価の総額8,000万円、工期2年の工事
- 1年目:発生した原価2,000万円 → 進捗度25%(2,000万円÷8,000万円)→ 売上高2,500万円
- 2年目(完成・引き渡し):発生した原価の累計8,000万円 → 進捗度100% → 売上高7,500万円(1億円−2,500万円)
【仕訳例:工事進行基準の1年目】
(借)完成工事未収入金 2,500万円 /(貸)完成工事高 2,500万円
(借)完成工事原価 2,000万円 /(貸)未成工事支出金 2,000万円
【仕訳例:同じ工事を工事完成基準で処理した場合】
工事の途中で前受金1,000万円を受け取ったとき
(借)現金預金 1,000万円 /(貸)未成工事受入金 1,000万円
工事原価2,000万円を支払ったとき
(借)未成工事支出金 2,000万円 /(貸)現金預金 2,000万円
完成して引き渡したとき(工事原価の累計8,000万円)
(借)未成工事受入金 1,000万円 /(貸)完成工事高 1億円
(借)完成工事未収入金 9,000万円
(借)完成工事原価 8,000万円 /(貸)未成工事支出金 8,000万円
※収益認識基準を適用している会社では、請求前の債権を「契約資産」として表示するなど、勘定科目が異なる場合があります。
建設工事の売上高と兼業売上高の違いとは
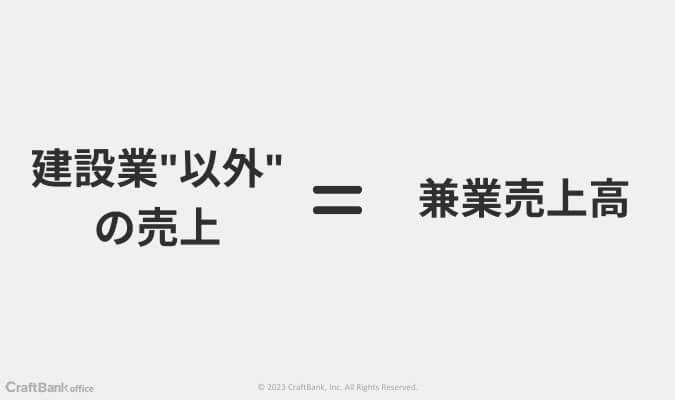
建設業者のなかには、建設事業だけではなく、不動産の売買・賃貸や建設資材の販売事業を兼業している業者も少なくありません。
このように、建設業以外の事業で得られた売上高を「兼業売上高」といいます。
建設業においては、建設工事における売上高と兼業売上高を明確に分ける必要があります。
なぜなら、工事によって発生した利益を正しく把握するには、工事売上高と工事原価の把握が不可欠だからです。
正しい利益を把握するには、工事で発生した売上・原価とそれ以外の事業で発生した売上・原価を分けて計上する必要があります。
また、損益計算書においても「建設業で発生した売上高」と「建設業以外で発生した売上高」を区別して計上することが重要です。
建設業の売上高(完成工事高)の考え方や、未成工事支出金・未成工事受入金などの勘定科目は、以下の記事で解説しています。
>>>建設業の売上高とは?2つの計上基準や業界全体の推移データを紹介
建設業の損益計算書に記載する際の注意点
建設業の損益計算書に記載する際の注意点として、「完成工事原価」と「兼業事業売上原価」に分けて解説します。
完成工事原価と完成工事原価報告書
工事に使用した原価の内訳は「完成工事原価報告書」に記載し、建設業を営む法人は、毎年、決算書として完成工事原価報告書を作成する必要があります。
完成工事原価報告書に記載する必要があるのは、以下の内容です。
- 工事にかかった材料の購入費用
- 工事に関わった作業員や職人への賃金
- 工事の一部を外注した際の外注費用
- それ以外の工事に関わった費用
注意点として、完成工事原価報告書には未完成分の工事原価を含めないようにしましょう。
また、損益計算書の完成工事原価は、完成工事原価報告書の金額と一致しておかなければなりません。
工事原価について詳しく知りたい人は、以下の記事を参考にしてください。
>>>工事原価とは?工事原価を構成する4つの要素や粗利益を増やす方法も解説
兼業事業売上原価と兼業事業売上原価報告書
兼業事業による売上を上げている建設業者は、損益計算書に、兼業売上高とそれに対応する兼業事業売上原価を区分して記載する必要があります。
併せて、兼業事業売上原価報告書の作成も欠かさずに行います。
兼業事業売上原価に記載する内容の一例は、以下の通りです。
- 商品の仕入れコスト
- 製造に伴うコスト
- サービス提供に伴う経費 など
完成工事原価と同様に、損益計算書に記載する兼業事業売上原価は、兼業事業売上原価報告書に記載している金額と同じでなければなりません。
売上計上・経費処理でミスを出さないポイント
建設業において、売上計上と経費処理でミスを出さないためには、受注する案件を正しく管理する必要があります。
また、作業ごとで細かく工事内容を説明できるように、社内で案件管理の書類やフォーマットを統一することが大切です。
作業日報を作成し作業員の管理を行う
作業日報を作成することで、タスクの割り振りや作業の進捗管理が可能であり、作業員の労働時間や賃金などに関して正確な情報を記録として残せます。
作業日報を活用することで、工事規模による必要作業人員の算出にも役立つため、予算作成や原価管理にも役立つでしょう。
作業日報について詳しく知りたい人は、以下の記事を参考にしてください。
>>>作業日報の目的は?メリットや作成するコツについても詳しく紹介!
工事台帳を作成し各費用を漏れなく記載する
工事台帳は、工事における原価と利益の記録・集計・管理を行うための台帳です。
そのため、売上計上において欠かせないツールと言えるでしょう。
工事台帳に記載する内容は、大きく以下の4つです。
- 材料費
- 労務費
- 外注費
- 経費
工事台帳は、税務調査が入った場合の証拠としても役立つため、抜け漏れがないように作成しましょう。
工事台帳について詳しく知りたい人は、以下の記事を参考にしてください。
>>>工事台帳とは?作成目的やエクセルでの作り方、各方法のメリット・デメリットを解説
まとめ
この記事では、建設業における売上計上基準について、建設業ならではの会計処理の特徴や売上計上基準の種類、売上高と兼業売上高の違いなどを解説しました。
売上計上の原則は、商品を納品したりサービスを提供したりしたタイミングの「実現主義」です。
建設業における売上は、基本的に「完成物を引き渡した日」に計上します。
正しい売上・経理の処理ができるように、作業員の業務時間や工事にかかる材料費の把握をしておくのが大切です。
建設業の事務作業を大幅に効率化できるのが、弊社クラフトバンクが提供するデジタルツール「クラフトバンクオフィス」です。
これまで数多くの建設業に携わる企業様に導入させていただき、大変ご満足いただいております。
建設業の原価改善・売上アップに興味のある方は、ぜひ無料資料をダウンロードしてみてください。